ЗОЛОТО золотой запас и Центральные банки
13.11.2012 - 12:13

Почему половина золота Германии хранится в Нью-Йорке
26.10.12 12:12
Золото издавна играет роль защитной инвестиции: его держат на "черный день", на случай кризиса. В еврозоне сейчас - долговой кризис, который угрожает евро. В такой ситуации особенно важно быть уверенным в том, что с золотыми запасами страны все в порядке и ими при необходимости всегда можно будет в той или иной форме воспользоваться. Поэтому возникший в последнее время у немецких политиков особый интерес к национальным резервам драгоценного металла вполне объясним.
Во Франкфурте полагаются на отчеты зарубежных коллег
У Германии - самые большие после США золотые запасы в мире: 3396 тонн. Их рыночная стоимость составляет сейчас около 143 миллиардов евро. Но лишь 31 процент этого огромного богатства хранит у себя во Франкфурте-на-Майне Немецкий федеральный банк (Bundesbank). Основная же часть находится за пределами страны - в хранилищах американского (45 процентов), британского (13 процентов) и французского (11 процентов) центральных банков.
В надежности зарубежных партнеров Федеральная счетная палата не сомневается. Однако, досконально изучив по заданию парламента вопрос о хранении немецкого золота, она потребовала от бундесбанка широкомасштабной инвентаризации зарубежных запасов и проведения впредь регулярных инспекций. Ведь выяснилось, что сотрудники федерального банка еще ни разу сами не проверяли количество, подлинность и вес слитков, складируемых в Нью-Йорке, Лондоне и Париже. Они неизменно полагались на подробные письменные отчеты иностранных коллег.
Версия историка: джентльменское соглашение
Но почему немецкое золото вообще хранится за пределами страны? Как ни странно, однозначного официального объяснения на сей счет не существует. Одна из гипотез гласит, что это - реликт холодной войны: опасаясь нападения советских войск, молодая ФРГ предпочла спрятать свое национальное достояние за океаном. Такая версия звучит вполне убедительно, соглашается эксперт по экономической истории Вернер Абельсхаузер (Werner Abelshauser). Но зачем же в таком случае часть резервов отправили в соседнюю Францию и в Великобританию, задается вопросом профессор Абельсхаузер.
Ученый полагает, что на самом деле ключевую роль сыграл другой фактор: "Об этом сегодня все как-то позабыли, но с конца 1950-х годов Германия в торговле с западными державами имела огромный профицит. Американцы, британцы и французы периодически испытывали финансовые проблемы, в то же время немцы нуждались в их военной защите".
Поэтому, убежден Абельсхаузер, наряду с официальными договоренностями о предоставлении США, Великобритании и Франции немецких кредитов существовало и своего рода негласное "джентльменское соглашение": немцы отдавали этим странам на хранение свое золото и неформально разрешали их правительствам пользоваться им в случае острой необходимости. Эта договоренность укрепляла доверие к бывшему военному противнику, помогала сглаживать диспропорции в торговле и заодно служила дополнительной гарантией пребывания войск союзников на территории Западной Германии, указывает историк.
Версия банкира: историческая традиция и доступ к твердой валюте
Совершенно иную, куда менее политизированную версию огласил в интервью агентству dpa член правления Немецкого федерального банка Карл-Людвиг Тиле (Carl-Ludwig Thiele). По его словам, хранение золотых запасов в зарубежных центральных банках "исторически сложилось потому, что в свое время именно на этих торговых площадках золото поступило в распоряжение бундесбанка".
Тиле сообщил, что свою первую партию золота в объеме 529 килограммов совсем еще молодая ФРГ приобрела в октябре 1951 года. Если учесть, что значительная часть страны после Второй мировой войны все еще лежала в руинах и вряд ли обладала возможностями для надежной транспортировки и хранения такого количества драгоценного металла, то решение оставить его за рубежом представляется вполне разумным. Так была заложена традиция, которую в условиях быстрого наращивания золотых запасов (к 1956 году они возросли уже до 1328 тонн) не стали менять.
Карпл-Людвиг Тиле привел и другой прагматичный аргумент в пользу диверсификации мест хранения национальных золотых резервов: "Золото, которое лежит у вас дома в сейфе, вам не так-то просто использовать в качестве гарантии для получения валюты". Зато оставляя значительную часть запасов Германии в Нью-Йорке, бундесбанк всегда имеет возможность заложить их, чтобы получить от Федеральной резервной системы США американские доллары, которые остаются главной резервной валютой в мире. В Лондоне тем же путем можно обзавестись британскими фунтами.
"Сомнений в надежности хранения никогда не было"
"Мы и в будущем намерены держать золото на международных торговых площадках, чтобы в исключительных случаях иметь возможность в кратчайшие сроки получить доступ к иностранным валютным", - заявил Карл-Людвиг Тиле. Он подчеркнул, что за все минувшие годы опыт взаимодействия бундесбанка с партнерами в Нью-Йорке, Лондоне и Париже был "только положительным": "Сомнений в надежности хранения немецкого золота никогда не возникало".
Однако теперь, в ответ на критику, бундесбанк в официальном заявлении обещал "воспользоваться, насколько это возможно, рекомендациями Счетной палаты" и сделать более сбалансированной систему размещения золотых запасов страны. В частности, в ближайшие три года из Нью-Йорка в Германию будут вывозить по 50 тонн золота, которое затем переплавят в слитки более современного стандарта. "Это и станет своего рода выборочной проверкой", - подчеркнул Тиле.
Однако бундесбанк не планирует широкомасштабной акции наподобие той, которую в 1966 году провели французы. Согласно легенде, тогдашний президент Франции Шарль де Голль, не желая, чтобы в США хранилась хоть какая-то часть национальных золотых запасов, отправил за ними в Нью-Йорк подводную лодку.
max_angarsk пишет:
надежности зарубежных партнеров Федеральная счетная палата не сомневается
max_angarsk пишет:
сотрудники федерального банка еще ни разу сами не проверяли количество, подлинность и вес слитков, складируемых в Нью-Йорке, Лондоне и Париже. Они неизменно полагались на подробные письменные отчеты иностранных коллег.
Похоже первыми почувствовали,что что-то не ладно с золотым запасом - китайцы. Они буквально в 2010-11 годах выявили, что в ФРС произошла подмена золотых слитков на фальшивки. Теперь спохватились немцы.
max_angarsk пишет:
Но почему немецкое золото вообще хранится за пределами страны? Как ни странно, однозначного официального объяснения на сей счет не существует.
Характерно, что вдвинутые немцами версии такой странной ситуации, удивительным образом обходят стороной один очевидный факт.
А именно, что Германия как страна потерпевшая поражение в войне с антигитлеровской коалицией (СССР, Англии, США и Франции) - всё еще оккупирована и не обладает суверенитетом даже над своей собственной территорией.
Советские войска были выведены из Германии только спустя 54 года, в 1989 году.
А американские оккупационные войска - всё еще в Германии.
Поэтому стоит ли удивляться, что Германия, не могла распоряжаться своим золотым запасом и он находился под контролем стран победившей коалиции.
Наиболее показательным примером отсутствия у Германии суверенитета и субъектности в мировой политике является т. н. "Канцлер-пакт". Глава внешнеполитического ведомства Германии, канцлер, назначается только по согласованию с Государственным департаментом США (ведомство ведающее делами зависимых от США территорий)и действует целиком в орбите этого ведомства.
Как же получилось, что Германия хоть и робко, но заговорила об восстановлении контроля над своим золотым запасом? Совсем недавно, Германия объявила о том, что она закончила выплачивать репарации по итогом I-ой мировой войны (первой мировой). Таким образом, Германия освободилась от тяжкого бремени сдерживавшего её внутреннее развитие. Играя ключевую роль в евросоюзе, Германия является ее "мотором" и главным "выгодоприобретателем" от объединения экономик европейских стран немцы все ближе приближаются к своей мечте о тысячелетнем германском райхе. И одним из важных шагов, на этом пути, является возвращение контроля за собственными финансами и золотым запасом.
И хотя у Германии пока нет серьёзных рычагов для реализации своих намерений, тем более, столь экзотичным образом как это сделал маршал Франции, но лиха беда начало. Долговой кризис в евросоюзе играет на руку Германии и является своеобразным маркером её подъема.
На протяжении последних нескольких лет немецкий народ по ряду уважительных причин выражал всё более нарастающее желание того, чтобы их центробанк провёл комиссию, проверку, сверку или любой другой анализ официальных запасов немецкого золота, объём которого по величине уступает лишь запасам золота США. Нам приходится полагаться на слова официальных лиц, потому что никто из обычных людей или даже выборных представителей не может получить доступ к обзору золота. Проблема усугубляется тем, что бо̀льшая часть немецкого золота хранится за границами страны – в основном, в хранилищах ФРС Нью-Йорка и в Банке Англии – двух исторических центрах банковской деятельности в послевоенном мире.
Тема немецкого золота начала всплывать после раскрытия факта того, что в 2000 году, в начале процесса создания еврозоны, Бундесбанк тайно изъял две трети своего золота (940 тонн), оставив в Банке Англии лишь 500 тонн. Самым странным в этом событии было то, что хотя Бундесбанк имело полное право делать это совершенно открыто, т.е. репатриировать любые объёмы для собственных нужд, в конце концов, немецкий центробанк подотчётен лишь собственному народу, тем не менее, делал он это в глубокой тайне.
В архивах Банка Англии (БА) мы откопали внутреннюю записку под кодовым именем C43/323, датированную 31 мая 1968 года, и написанную неким Робесоном некому Рою Бриджу из БА, главному кассиру банка, а также конечному получателю Чарльзу Кумбсу, который в то время был управляющим открытого рыночного счёта ФРС, и ответственным за операции Федрезерва на золотом и валютном рынках.
Этот документ без всякой тени сомнения излагает то, что Банк Англии и ФРС по существу вступили в сговор по снабжению Бундесбанка золотыми слитками, которые по качеству были существенно ниже должного уровня как минимум один раз за время существования полузолотого стандарта бреттонвудских соглашений (упразднённых Никсоном в августе 1971 года).
Полная записка Банка Англии Федеральному резерву от 1968 года:
Г-н Бридж,
Главный кассир
Американская пробирная палата золотых слитков*
(*Правительственное учреждение, официально удостоверяющее содержание золота и серебра в изделиях путём соответствующей маркировки; прим. mixednews.ru)
1. Время от времени нам приходится обращать внимание американцев на низкие стандарты очистки золотых слитков Пробирной палатой США. Кроме того, в 1961 году мы передали им комментарии от Джонсона Мэтью о том, что спектрографическая экспертиза не поддерживает заявленную пробу на одном из слитков, который они протестировали, и что наличие примесей железа в слитке привело к тому, что некоторые его части оставались на боках слитка после отливки.
2. Недавно Джонсон Мэтью отправил на счёт немецкого Бундесбанка 172 слитка Американской пробирной палаты плохого качества в виде слитков надлежащего качества. Эти слитки явили собой часть недавней отгрузки Федрезервом для предоставления в Лондоне в счёт уплаты замещений Бундесбанку. После переплавки потери в чистых унциях оказались в 4 раза выше, чем общепринятые при обработке золота потери в весе (стандарт – 10% при обработке; прим.). На просьбу это прокомментировать, Джонсон Мэтью устно заявил, что:
(a) смешение "переплавочных" слитков разных проб в одном котле может приводить к результату, который может быть фактором больших потерь в чистом весе, но они не думали, что они будут существенными;
(b) переменная в .0001 пробы у разных пробщиков является чрезвычайно распространённым феноменом;
(c) на протяжении долгих лет у них имеется долгая история неудовлетворительных проб от американцев
3. Нельзя, однако, сказать, что виною всему американская проба, потому что Джонсон Мэтью не проводил тесты на пробу ни на одном из отдельно взятых слитков, прежде чем поместить их в один котёл.
4. Федеральный резервный банк проинформировал Бундесбанк о том, что корректировки различий в весе и аффинаж казначейством США будут возмещены.
5. 5. Разумеется, мнение аффинажёра ни Бундесбанку, ни любому другому центробанку, держащему американские слитки, предоставлено быть не должно. Особенности хода переплавки и его результаты будут предоставлены Бундесбанку: до сих пор он не давал никаких комментариев.
6. Мы должны обратить внимание Федерального резерва на несоответствие этого (и всех последующих подобных) результата, и просто добавим, что аффинажёры не делали никаких официальных комментариев, однако указали, что, хотя очень небольшие различия в пробах и не являются чем-то необычным, их опыт с пробами слитков Пробирной палаты США не является удовлетворительным.
7. Мы держим в Лондоне 3909 слитков Пробирной палаты США. После того, как Лондонский золотой рынок в 1954-м был снова открыт, мы проинспектировали пробные слитки определённых пробщиков, чтобы убедиться, что довоенные стандарты продолжают сохраняться. Приготовления и меры относительно испытуемого образца слитка Пробирной палаты США пока принимать рано, но если текущее недовольство аффинажёров материализуется в официальную жалобу, нам, определённо, надо будет это сделать. В данное время я рекомендовал бы не предпринимать никаких действий.
31 мая 1968
P.W.R.R.
Подведем итог: Банк Англии обнаруживает несоответствие в слитках золота Пробирной палаты США, уведомляет ФРС о том, что у отгруженных ими золотых слитков наблюдаются существенные проблемы с качеством, но, и это самое главное, мы будем хранить это в тайне, потому что Бундесбанк золото принял. Это только один задокументированный случай анализа: можно только догадываться, как качество сотен тысяч золотых слитков, находящихся в официальном обращении, постепенно ухудшалось на протяжении десятков лет Бреттон-вудских соглашений. Также можно только догадываться о том, что происходило со всеми этими "доброкачественными" слитками, находящимися на хранении в ФРС Нью-Йорка. Именно догадываться, потому что нет способа узнать, сколько собственно золота содержится в этих слитках, и сколько несоответствий "доброму качеству" в переданных другим "не центровым" центробанкам было обнаружено аффинажёрами. И конечно же, без дальнейших доказательств, всё вышесказанное является лишь предположением.
Что касается оставшихся значимых фактов: у США в марте 1968-го закончилось золото для "доброкачественных отгрузок", и остались лишь монетные слитки. Вот почему они закрыли золотой пул, и перешли на 2-уровневую ценовую систему. Бундесбанк пошёл на покрытие некоторых золотых долгов Федрезерва в рамках золотого пула. Впоследствии США провели несколько сделок с Банком Канады, чтобы получить некоторое значительное количество золота для выплат Бундесбанку, которое отгружалось через Англию с марта по июнь 1968 года. Можно, опять же, лишь строить догадки о качестве этого золота.
В свете вышеизложенных фактов и доказательств можно понять, почему Бундесбанк делает все от него зависящее, чтобы избежать заострения внимания в отношении чистоты его золотых запасов: последнее, чего хотели бы в немецком центробанке, так этого того, чтобы кто-нибудь начал копаться в находящихся в общем доступе архивах, сложил два и два, и сообразил, что для потери немецкой кредитоспособности не обязательно должно иметь место одного огромное "перезакладывание": всё что нужно для получения того же конечного результата, это тысячи "микроразбавлений" на протяжении десятилетий.
Мы с нетерпением ожидаем следующего раунда самообороны со стороны Бундесбанка. Можно только надеяться, что они не станут упоминать Восточногерманского террориста Саймона Грубера* или Голдфингера**, поскольку это нанесёт ещё больший вред остаткам авторитета Бундесбанка, который он ещё может сохранять в отношении этого, или любого другого вопроса.
* Персонаж боевика "Крепкий орешек III", укравший золотой запас ФРС Нью-Йорка; прим.
** Преступник, намеревавшийся уничтожить золотой запас США в одноимённом фильме из серии фильмов о Джеймсе Бонде; прим.
9.11.2012
Источник перевод для mixednews – molten
Комментарии 9
Существует ли золото Рейха
ноября 2012, DAILYMEDIA
Золотой запас одной из могущественных экономик мира – Германии, как известно хранится в хранилищах различных стран – торговых партнеров ФРГ. Причины для этого находятся вполне объективные и лежат они вроде бы на поверхности. Однако всё тут может быть не так просто как это кажется на первый взгляд.
Утверждение о том, что лучше всего хранить золото там где берешь кредиты, очень хороший довод для тех кто проявляет любопытство по этому вопросу. Ну в самом деле, взял кредит, а залог вот он в хранилищах ФРС или Банка Англии. Кстати сами запасы рассредоточены в нескольких странах. 31 процент немецкого золота хранится в Германии, 45 процентов в США, 13 процентов в Великобритании и 11 процентов во Франции. Но так ли это?
Речь разумеется идет не о золоте Рейха времен Гитлера, но если госпожу Меркель за её мужские манеры правления журналисты за глаза иногда называют рейхсканцлером, то и золото вероятно принадлежит тоже Рейху. Нужно заметить, что в самом слове рейхсканцлер не было ничего предосудительного до того как оно стало ассоциироваться с Гитлервской Германией. Тут нужно понимать, что Гитлер испохабил бы любое слово. Рейхсканцлерами были в Германии высшие государственные деятели начиная с 1920 года. Среди них были люди с разными партийными взглядами и даже совсем беспартийные.
И все же что происходит с немецким золотом и так ли правы те кто считает, что золото надежно хранится в Форт-Ноксе в США. Судя по тому что происходит в немецкой прессе один известный мультяшный герой сказал бы «По-моему, пчёлы что-то подозревают». В самом деле, с чего бы завести разговор немецким журналистам о сохранности немецкого золота? Все дело в том, что учитывая то что ФРС является частной финансовой организацией, она должна была бы быть проверяема, но никто ни из немецких политиков ни из финансистов этого золота не видел. Даже американские сенаторы или конгрессмены не допускаются в Форт-Нокс.
Возможно его и вообще нет. На бумаге Германия когда ей нужно получает долларовые кредиты и на бумаге же отдает в залог возможно несуществующее золото. То есть за необеспеченный доллар закладывается «фуфловое» золото. Коммерция – закачаешься! Но главное, что этот двусторонний «лохотрон» прекрасно работает.
Справедливости ради нужно сказать следущее. Стоимость золота и его роль не соответствуют вообще ничему, это всего лишь некое мерило вокруг которого пляшут все мировые валюты и выбрано оно было для этой цели лишь потому, что его в природе не существует в огромных количествах, чтобы легко добывать и таким образом увеличивать богатство своей казны. Золото является лишь эквивалентом какой-то стоимости.
В этом случае возможно не так и плох «лохотрон», если он прекрасно справляется и без золота. Пока он справляется то да, а как справляться перестанет? Когда вдруг Германия запросит свое золото назад, а его не окажется? Сразу рухнет Евро и все биржевые и банковские бумаги. Грохот будет сильным. Значит ли то что Германия не желает вывозить золото безоговорочным доверием ФРС? Скорее всего наоборот, но тут нужно наверное начать с более раннего периода.
Первую партию золота в количестве чуть более полутонны, согласно заявлениям одного из членов правления Немецкого Федерального Банка Карла Людвига Тиле, Германия купила в октябре 1951 года. К 1956 году золотой запас Германии составлял уже 1328 тонн. Следует помнить, что не только Германия, но и вся Европа лежала тогда в руинах, откуда же у разбитой вдребезги экономики деньги на такое огромное количество золота?
Немцы тогда представляли собой только едва ожившую нацию, еще ненакормленную до конца. В таких условиях покупать золото для того чтобы хранить его в хранилищах за границей вряд ли было популярной идеей, хотя понятно, что когда у страны есть залог, то и кредиты под этот залог будут ниже. Тем не менее, 1328 тонн золота богатство поистине фантастическое и приобрести такое количество золота Германии тогда было не под силу.
Вероятно к тому периоду и восходит то самое «джентльменское соглашение» которое позволяет говорить сейчас о наличии в Форт-Ноксе немецкого золота. Некоторые весьма просвещенные люди говорят о том, что золото награбленное нацистами в странах Европы и было тем самым золотом которое зачислили американцы «на немецкий счёт», что золото Рейха стало золотом нынешней Германии, и джентльменское соглашение между США и Германией состоит в том, что американцы считают это золото немецким, а немцы не требуют это золото назад до тех пор, пока не будут закончены выплаты по реперации. Причем речь идет не о долгах Германии частным инвесторам, здесь договора идут от имени финансовых систем двух государств. Так было до последнего времени.
С некоторых пор эта картина менятся. Сегодня после того как все репарации частным инвесторам были выплачены в 20-ю годовщину объединения Германий и после все ухудщающегося финансового имиджа США, Германия решила затребовать свое золото назад. Желание это далеко небезопасное и для того кто от имени Германии решит это сделать и как ни странно, но и для самого золота.
Все дело в том, что пока золото лежит (или не лежит, а только считается что оно там есть)в Форт-Ноксе золотые активы Германии в США и составляют те самые 45% золотого запаса. Как только Германия это золото заберет, то это будет то, с чем Германия на руках станется. Ходят упорные слухи, что золотые слитки только покрыты золотом, на самом же деле внутри слитков вольфрам, который по удельному весы практически равен золоту.
Когда выдвигаешь такие гипотезы их хорошо бы чем-то подкрепить. И у автора есть чем подкрепить свою версию. Не так давно на страницах портала была опубликована статья и даже видео как один из нью-йоркских «золотых» дилеров, погорел на слитках которые оказались внутри вольфрамовыми. Статья называлась Великобритания. Край все ближе. Пусть читателя не обманет название статьи, если открыть статью, то читатель увидит видео CNN, где говорится о том, что в середине золотых слитков находится вольфрам.
Слитки не были куплены в Одессе. На протяжении многих лет этот нью-йоркский дилер покупал их у одного и того же поставщика, который знал, что дилер пускает это золото в переработку, то есть в слитках это золото пролежит не долго. Зачем же продавать своему многолетнему клиенту «куклу»? Совершенно понятно, что за этим последует жалоба в полицию и потеря бизнеса, а то еще и тюремный срок. Тем кто сейчас воскликнул: «Да он идиот!», отвечаю: Идиоты золотом не торгуют!
Совершенно понятно, что произошла трагическая ошибка. К дилеру попали слитки из той партии которые не должны были идти в переработку. Эти слитки-куклы были предназначены для того, чтобы «лопухнуть» тех кто хочет убежать от доллара в золото. Эти люди слитки пилить не станут. Они с них пылинки станут сдувать. Вот им продать и пусть они думают что владеют золотом. Вот такие слитки могут попасть в Германию. Американцы могут зарядить Бундесбанк этими «фаршированными, золотыми» слитками по полной программе. Если Германия оставит в Форт-Ноксе купленные у американцев слитки и охраняемые ими же, то их можно считать золотыми. И всегда расплачиваться ими с американцами, как золотыми. В этом случае немцы сами «зарядят» американцев ихними же «куклами».
В общем похоже ситуация начинает накаляться. Чтобы не устроить шумиху вокруг доллара и золота, Бундесбанк решает вывозить слитки из США малыми партиями по 50 тонн. Вот тут может наступить критический момент. Все дело в том, что Бундесбанк заставляет нервничать ФРС заявляя, что собирается переплавить слитки в более современную и удобную форму. Таким образом немцы предупреждают американцев, не суйте нам фуфло, мы будем всё проверять. Каждый слиток будет разрублен и проверен прежде чем он пойдет на переплавку. Если предположить, что те кто льют золотые слитки с вольфрамовой начинкой сидят в США, то очень скоро мы можем стать свидетелями очень жестких финансовых разборок.
То что ФРГ старается оказать ответное давление на США за их настойчивость по-прежнему «рубить капусту» на немецких биржах продавая незастрахованные сделки, не вызывает сомнения. Когда президент Обама говорит о том, что нерешительность ЕС тормозит развитие американской экономики, речь идет именно об этом. Теперь немцы хотят своё кушать сами. По сути это плохой знак для США. Если немцы станут настаивать на вывозе золота отношения двух стран могут стать сколько угодно плохими, и не факт что в этом противостоянии победят США, потому что в этом споре вместе с Германией будут солидарны 27 стран ЕС. Самой Германии тоже особого смысла поднимать шум ни к чему. В результате разборок может оказаться, что нынешнее золото Германии, это прошлое золото Рейха из которого американцы наделали «кукол».
И чего они все сразу так запереживали?
Группа граждан Голландии заинетересовалась местонахождением золотых запасов страны
Сначала Венесуэла, затем Германия, а теперь и Голландия хотят вернуть своё золото обратно.
В результате постановления немецким Федеральным бюро отчётности о том, что Германия должна будет репатриировать и провести аудит 150 тонн своих золотых запасов из ФРС Нью-Йорка в течение следующих трёх лет, комитет голландских граждан подал петицию с требованием к центральному банку обнародовать информацию "об объёме и месте хранения голландского физического золота, и степени и характере на него претензий".
Как говорит об этом один из подписавших петицию Том Лассинг: "В последние годы наблюдается потеря доверия к финансовой системе, и нас уже много раз обманывали. Так что я говорю, просто давайте сделаем так, чтобы центробанки показали, что золото действительно есть".
Пишет Nederlands Dageblad:
Почти триста "обеспокоенных голландских граждан" присоединились к немецкой инициативе о предоставлении доступа к золотым запасам.
В петиции гражданский комитет требует "полного раскрытия количества и места хранения физического золота Нидерландов и степень и характер претензий на золото".
В Германии растёт беспокойство относительно количества, стоимости и качества запасов золота, аудит которого не проводился уже много лет. Во главе с немецким таблоидом Bild, немецкие СМИ стали задаваться вопросом о том, действительно ли 3,4 миллиона килограммов слитков там, где говорят.
Голландия начала проявлять такую же обеспокоенность в отношении ситуации с её золотыми запасами объёмом в 612 тысяч килограмм. Золото, около 10 процентов которого хранится в De Nederlandse Bank в Амстердаме, также расположено в ФРС Нью-Йорка, в Оттаве и в Лондоне.
Том Лассинг говорит, что центробанки нечестно поступают, окутывая тайной золотые резервы.
По словам другого подписавшего петицию, Харма ван Вийка, для аудита есть все причины. "Надежность политиков относительно греческого вопроса оказалась не очень большой, поэтому вместо политики страуса с головой в песке, мы должны добиваться определённости в отношении золотых резервов".
Одной из проблем является то, что золотовалютные резервы центральных банков были неоднократно перезаложены при помощи устанавливающих право собственности (на золото) и переходящих из рук в руки бумаг. Некоторые эксперты по сырьевым активам вроде Эрика Спротта настаивают, что в обращении существует гораздо больше "бумажного" золота, чем слитков в банковских хранилищах.
Америка намекает, что золото оно не отдаст.
В продолжение темы немецкого золота в США
Когда на этой неделе в новостных репортажах сообщалось о том, что Германия в период между 2000 и 2001 годом репатриировала тысячу тонн золота своих резервов из Банка Англии, и в следующие три года собирается репатриировать из ФРС Нью-Йорка 150 тонн золота, очнувшиеся участники осознали, что музыка прекратилась уже давно, и начали занимать свои стулья физического золота.
В настоящее время неизбежно, что лавина центральных банков, хедж-фондов, и богатых инвесторов по всему миру начнут следовать примеру Венесуэлы и Германии, и требовать физическую поставку их распределённого (перезаложенного) золота.
В удивительно вялой и бесполезной попытке остановить неизбежный натиск просьб, требований и запросов о доставке и репатриации, главный редактор CNBC Джон Карни выпустил редакционную статью, где утверждается, что значение имеет не то, есть ли в ФРС Нью-Йорка золото или что хранилища Банка Англии вместо золота заполнены вольфрамом, или оно отдано в долг или замещено чем-то другим, или даже существует ли оно вообще – единственное, что имеет значение, это бухгалтерские записи ФРС, где говорится, что золото там:
На самом деле, не имеет ни на грамм значения, держит ли ФРС Нью-Йорка золото немецкого центробанка, или то, чистое ли оно. Если ФРС говорит, что оно там, это также хорошо для всех практических применений, для которых оно может понадобиться. Оно может быть продано, дано в долг, использовано в качестве залога, использовано для перекрытия обязательств и учтено в качестве банковского капитала независимо от того, существует оно или нет.
Затем Карни принимается уверять, что золото не служит никаким фактическим задачам, если только Бундесбанк не собрался заняться бизнесом по изготовлению золотых часов:
Фактическое наличие золота не окажет ни на йоту разницы, если только центральный банк Германии не решит использовать золото в каких-то практических, каких-то не монетарных целях, скажем, решит начать изготавливать часы.
CNBC очень хотелось бы, чтобы инвесторы считали, что значение имеют на фактические запасы физического золота у центробанков, а записи о них в их бухгалтерских книгах:
Для почти всех мыслимых операционных целей фактическое существование золота в Форт Нокс или в хранилище ФРС не имеет значения. Значение здесь имеет ведение записей. Так что пока ФРС говорит, что Бундесбанк имеет значение золота Х, Бундесбанк может действовать так, как если он владеет золотом, даже если оно каким-то чудесным образом провалилось бы в поглощающую золото галактическую чёрную дыру.
По крайней мере, Карни достаточно рационален, чтобы признать, что произойдёт, когда дело будет швах:
Уверен, что в Бундесбанке понимают это достаточно хорошо, даже если этого не понимает немецкий суд. Нет ничего, что можно было бы выиграть от инспектирования золота. Если оно там, и чистое, нет никакой разницы от состояния не знания об этом. А если золота нет, что же, результатом может стать хаос, поскольку доверие к депозитариям золота центральных банков испарится мгновенно.
Дыма без огня не бывает. Однако вместо того, чтобы исследовать, откуда идёт дым, CNBC прикидывается тупицей, и отрицает само отсутствие дыма.
К сожалению для ФРС и Банка Англии, Уго Чавес, а теперь и немецкий суд вызвали надвигающуюся лавину запросов на возврат физического золота и репатриации.
(Тема не указана)
За последние несколько лет
За последние несколько лет жители Германии по ряду справедливых причин все чаще выражали явное желание, чтобы их центральный банк провел проверку, удостоверение, оценку или любой другой анализ официальных немецких золотых запасов, которые при количестве 3,395 тонн уступают только американским. Мы выделили курсивом слово официальных, потому что это утверждение существует лишь на бумаге: проблема связана с тем, что ни одному представителю широкой общественности или даже избранным лицам не предоставили доступа к этому золоту. Проблема усугубляется, если учесть, что большая часть золота Германии хранится за рубежом, в основном, в хранилищах Нью-Йоркского Феда и Банка Англии – двух исторических центров центральной банковской деятельности послевоенного мира.
Недавно тема золота Германии возникла вновь после раскрытия информации о том, что в начале процесса создания Еврозоны в 2000 году Бундесбанк тайно вывез из Лондона две трети своего золота, или 940 тонн, оставив в Банке Англии всего 500 тонн. Как мы очень ясно дали понять, самым странным в этом событии было то, что Бундесбанк сделал в строжайшей секретности то, что мог бы спокойно сделать в открытую, то есть вывезти на родину свою собственность по любому количеству причин – в конечном счете, немецкий центробанк отчитывается только перед своим народом (или так гласит миф). Вопрос в том, почему было принято решение именно о тайном вывозе.
Все это тут же породило различные гипотезы в СМИ, самой фантастической из которых, конечно же, было предположение, что у Бундесбанка с самого начала не было никакого золота, и все это время он скрывал его отсутствие. Проблема этого предположения заключалась в том, что даже если оно верное и точное на 100%, в его пользу нет никаких веских доказательств. Вследствие этого его попросту относят к периферийному эху «серьезных СМИ», чьи обитатели уже, по большому счету, убеждены, что все золото в мире является вольфрамом, отсутствие реальных доказательств в подтверждение подобного заявления игнорируют (в точности как и график роста или падения цены золота не свидетельствует о том, что центральный банк подписал бланк регистрации сделки, дав приказ на этот маневр), а в процессе отвергают любые расследования, основанные на фактах, где производится попытка опровергнуть, применяя веские доказательства, традиционную историю руководителей центральных банков о том, что золото на месте и отражено в учете.
Веские доказательства, а еще лучше – задокументированное отражение несоответствий, выходят на первый план при сопоставлении двух самых влиятельных сил нашего времени: 1) устанавливаемый центральными банками порядок (который фактически является олигархией под руководством банкиров, главной целью которой на протяжении нескольких последних веков было накопление материальных активов – плодов труда людей, которые пашут в обмен на «деньги», созданные из ничего – процесс, который можно описать не совсем как добровольное рабство, но эта фраза вполне подойдет); и 2) «все остальные», особенно когда «все остальные» все еще верят в превосходство демократических сил, прозрачность и справедливую систему правосудия (три столпа современного общества, которые, как мы не единожды убеждались за последние 4 года, представляют собой ни что иное, как мираж). Так как без веских доказательств дело народ против банкиров не только не существует, хотя и ведется в «Шемякином суде», присвоенном банкирским режимом, оно становится смехотворным с каждым циклом все более бездоказательных обвинений против картелей центробанков.
Наконец, когда дело доходит до холодных, неопровержимых фактов, которые разоблачают центральные банки в преступлении, даже крупным центробанкам приходится хранить молчание, потому что в обратном случае явное нарушение справедливости разрушит мираж о том, что современное общество живет в демократическом, правовом режиме, который перевернется с ног на голову.
И в то время как другие участвуют в травле с использованием нелепых гипотез без какого-либо реального расследования, отчетности или проверки ошибок и доказательств для создания шумихи и предположений, которые быстро выдыхаются, а в процессе уменьшают восприимчивость широкой публики и тех, кто в целом не определился и/или сохраняет нейтралитет по поводу того, что в действительности происходит за кулисами, Zero Hedge, образно говоря, отправился в путешествие в пространстве – в Лондон, в частности, в архивы Банка Англии – и во времени, если быть точным, в май 1968 года.
Мы раздобыли внутренний документ под кодом C43/323 в архивах Банка Англии и под официальным названием «СЛУЖЕБНЫЙ ДОКУМЕНТ О РЕЗЕРВАХ ЗОЛОТА И ИНОСТРАННОЙ ВАЛЮТЫ: ФЕДЕРАЛЬНЫЙ РЕЗЕРВНЫЙ БАНК НЬЮ-ЙОРКА (FRBNY) – ПРОЧИЕ ПОЛОЖЕНИЯ» от 31 мая 1968, составленный неким г-ном Робсоном (Robeson) и адресованный некоему Рою Бриджу (Roy Bridge) из Банка Англии, а также Главному кассиру, и конечному получателю Чарльзу Кумбсу (Charles Coombs), который на тот момент управлял счетом Федеральной резервной системы по операциям на открытом рынке и отвечал за операции ФРС на рынках золота и иностранной валюты.
Данный документ более какого-либо другого мнимого и вымышленного обвинения о золотом резерве Бундесбанка должен обеспокоить немецких граждан и, конечно, сам Бундесбанк (если допускать, что он еще не в курсе его содержания), потому что эта записка гласит, без какой-либо тени сомнения, что Банк Англии и Фед практически вступили в заговор по снабжению Бундесбанка золотыми слитками намного худшего качества, по меньшей мере, один раз в период действия Бреттон-вудского полузолотого стандарта (который закончился при Никсоне (Nixon) в августе 1971 года.
Факты:
Как минимум два центральных банка как минимум однажды вступили в заговор о поставке в Бундесбанк того, что обеим организациям было известно как золото «низкого качества» - свободно конвертируемой резервной валюты в Бреттон-вудской системе, или иными словами, о мошенничестве – в объеме примерно в 172 слитка. «Плохая поставка» осуществлялась, даже когда официальные аффинажеры предупредили, что качество золота американского происхождения систематически не соответствовало принятому стандарту, о чем знали и в Банке Англии, и в ФРС. Вместо того, чтобы бороться с проблемой ухудшения качества и чистоты золота, банки просто скрывали недовольство аффинажеров.
Именно на этом стоит сконцентрироваться немецкому правительству и гражданам страны. Если защитная стратегия Бундесбанка в стиле «она слишком много протестует» будет безжалостно высмеяна, потому что то, что происходит в СМИ, является «фантомными дебатами», как недавно высказался Андреас Добре (Andreas Dobret), да будет так. В сущности, можно рекомендовать игнорировать все, что говорят в Бундесбанке по этому вопросу, потому что в своих попытках раздуть этот вопрос до очень важного центробанк Германии загнал себя в угол, и у него не останется иного выбора, кроме как предоставить информацию об истинном содержании золота в золоте, которое хотя бы находится в его владении, не говоря уже о металле, хранящемся на счету Бундесбанка на глубине 50 метров ниже уровня моря, под небезызвестным зданием на Либерти-стрит №33.
Полный текст записки от Банка Англии в ФРС, май 1968 года:
Г-ну Бриджу
ГЛАВНОМУ КАССИРУ
Золотые слитки Пробирной палаты США
1. Время от времени нам доводилось привлекать внимание американцев к низким стандартам очистки золотых слитков Пробирной палатой США. Помимо этого, в1961 году мы передали им комментарии (компании) Джонсон Мэтти (Johnson Matthey) о том, что спектрографический анализ не подтвердил заявленную пробу на одном из протестированных слитков (хотя в нормальной ситуации они бы не стали подвергать сомнению пробу) и что в число примесей в слитке входило железо, из-за чего некоторое количество материала осталась на стенках тигеля после отливки.
2. Недавно Джонсон Мэтти отправил на счет немецкого Бундесбанка 172 слитка Пробирной палаты США «низкого качества» в виде слитков хорошего качества. Эти слитки вошли в недавние поставки Федерального резервного банка для Лондона в счет уплаты за свопы с Бундесбанком. Анализ после переплавки показал, что потери в чистых унциях вчетверо превысили максимально допустимые потери веса. На просьбу прокомментировать Джонсон Мэтти устно сообщила, что:
(a) смешение «расплавленных» слитков разных проб в одном «котле» могло привести к результату, способному стать сопутствующим фактором больших потерь в весе, но они не думали, что это будет существенным;
(б) погрешность пробы в 0,0001 между различными аффинажерами встречается довольно часто;
(в) на протяжении многих лет они постоянно сталкивались с неудовлетворительными пробами в США
3. Однако нельзя сказать, что американские пробы всему виной, потому что Джонсон Мэтти не проводил анализ отдельных слитков перед тем, как отправить их на переплавку.
4. Федеральный резервный банк уведомил Бундесбанк, что Минфин США возместит поправки на разницу в весе и плату за аффинаж.
5. Само собой разумеется, мнение аффинажера о качестве американских слитков не должно дойти до Бундесбанка или других центральных банков. Информация об особенностях выхода после переплавки будут предоставлены Бундесбанку: на данный момент они не давали никаких комментариев.
6. Мы должны привлечь внимание Федерального резерва на несоответствие этого (и любых последующих подобных) результата и просто добавим, что аффинажеры не давали никаких официальных комментариев, но отметили, что, хотя очень малые различия в пробах встречаются довольно часто, они не были довольны сотрудничеством с Американской пробирной палатой.
7. Мы храним в Лондоне 3,909 слитков Пробирной палаты США (помимо 8,360 слитков в Нью-Йорке). После повторного открытия лондонского рынка золота в 1954 году мы проверили слитки определенных аффинажеров, чтобы удостовериться в соблюдении довоенных стандартов. Возможно, было бы преждевременно принимать меры по поводу тестового анализа слитков Пробирной палаты США, но если существующее недовольство аффинажеров преобразуется в официальную претензию, нам определенно придется пойти на это. В настоящее время я бы рекомендовал не предпринимать дальнейших действий.
31 мая 1968 года
P.W.R.R.
Подведем итоги: Банк Англии обнаруживает дефекты в слитках Американской пробирной палаты, уведомляет Нью-Йоркский Фед о том, что у его слитков значительные проблемы с качеством, но – и это кульминационный момент – в этом случае мы будем сохранять молчание, потому что эти слитки отправились в Бундесбанк. Это только один задокументированный случай проверки: можно представить, что качество сотен тысяч золотых слитков в официальном обращении помимо американских и, возможно, английских официальных резервов, то есть качество уровня «хорошая поставка» постепенно ухудшалось на протяжении десятилетий после подписания Бреттон-вудского договора. Можно также представить, что произошло со всеми этими слитками «высокого качества», которые сейчас находятся на попечении ФРС Нью-Йорка. Только представить, так как провести проверку реального состава этих золотых слитков невозможно, даже если аффинажеры обнаружили дальнейшие несоблюдения стандартов «высокого качества» слитков, отправленных другим «побочным» центробанкам. И да, без дальнейших улик вышесказанное – это просто гипотеза.
Что касается остальных существенных фактов: золотого высокого качества закончилось в США в марте 1968 года, остались только золотые монетные слитки. Именно поэтому закрылся золотой пул, и Штаты перешли на двухуровневую ценовую систему. Бундесбанк пошел на покрытие некоторых невыплаченных золотых долгов Феда в рамках золотого пула. Впоследствии США провели несколько сделок с Банком Канады, чтобы получить приличное количество золота для выплат Бундесбанку, которое поставлялось туда через Англию с марта по июнь 1968 года. И вновь можно только догадываться о качестве этого золота. Затем Федеральный Резерв создал неурегулированный счет для обеспечения этих трансферов с Бундесбанком.
В свете приведенных выше фактов и доказательств можно понять, почему Бундесбанк делает все возможное, чтобы избежать внимания к качеству своих золотых резервов: в конечном счете, меньше всего немецкий центробанк хочет, чтобы кто-то добрался до публичных архивов, сопоставил факты и догадался, что для ослабления репутации немецкого золота не нужно масштабного «перезакладывания», а достаточно смерти в результате тысяч размываний в микродозах, чтобы получить тот же результат. Ведь если год за годом отщипывать по унции, в конце концов, получится приличное количество.
Мы с нетерпением ждем следующего цикла самозащиты Бундесбанка. Можно лишь надеяться, что в него не будет входить упоминание «иллюзии дебатов», «Восточно-германского террориста Саймона Грубера (Simon Gruber)» или Голдфингера, потому что это попросту нанесет дальнейший ущерб остаткам репутации Бундесбанка, которые, возможно, еще сохранились у него касательно этого или любого другого вопроса.
Золото центральных банков: история тихой экспроприации
Золото центральных банков: история тихой экспроприации (I)
Валентин КАТАСОНОВ
В последнее время золото стало одной из ключевых тем мировых СМИ. Интерес к желтому металлу подогревается сообщениями о планах Германии и других стран произвести репатриацию своих золотых запасов из США и Великобритании, куда они переводились в разное время. Начались бурные дискуссии по поводу того, насколько надежно центральные банки и министерства финансов осуществляют хранение доверенных им резервов золота. Возникли подозрения, что золота там меньше, чем официально сообщается. В настоящей статье выдвигается предположение, что в хранилищах центральных банков ведущих экономически развитых стран золота практически не осталось…
1. Золотые распродажи, или Верхняя часть айсберга
Центральные банки на протяжении четырех десятилетий освобождались от своих золотых запасов. Практиковались две формы такого «освобождения»: а) публичные продажи металла; б) тайные операции.
Самое простое и очевидное - публичные распродажи желтого металла, которого в официальных резервах всех стран мира и международных организаций в 1975 году насчитывалось 36,7 тыс. т. (1) Они представляют верхнюю, видимую часть айсберга. Распродажи начались сразу же после того, как сначала де-факто, а затем де-юре был ликвидирован золотодолларовый стандарт (70-е годы ХХ века). Все продажи золота из официальных запасов можно условно разделить на три категории:
1. Ранние продажи во второй половине 70-х до начала 80-х гг. прошлого века. Это были аукционы, организованные Казначейством США и Международным валютным фондом;
2. Продажи центральных банков в рамках так называемых вашингтонских соглашений по золоту, которые начали действовать с осени 1999 года;
3. Разрозненные продажи отдельных центральных банков и международных организаций в разные годы.
В 70-х гг. США продали 530 т, МВФ – 732 т, всего 1.262 тонны. В 1980-е гг. денежные власти в мире почти не совершали ни продаж, ни покупок желтого металла, его резервы находились в «замороженном» состоянии. В 1990-е гг. чистые продажи золота из официальных резервов экономически развитых стран составили уже внушительную сумму в 2,9 тыс. т. (2) В конце 2000 года официальные резервы золота в мире были на 3,6 тыс. т меньше, чем в 1975 г. (3)
С начала нового века продажи осуществлялись преимущественно в рамках вашингтонских соглашений. В сентябре 1999 года в Вашингтоне было подписано соглашение между 17 центральными банками, включая ЕЦБ, о продажах золота на пятилетний период. Впоследствии оно получило название «Первое вашингтонское соглашение по золоту» (ВСЗ-1). Официально было заявлено, что это соглашение преследовало цель сдерживать продажи желтого металла центральными банками для того, чтобы не обрушивать рынок золота. На самом деле цель была противоположной – обязать центральные банки продавать металл из своих запасов для поддержания низких цен на золото. Были определены «разнарядки» для отдельных стран, всего на пять лет планировалось выбросить на рынок 2 тысячи тонн металла. В сентябре 2004 года соглашение было переоформлено с установлением новых норм продаж для отдельных участников, оно стало называться «Вторым вашингтонским соглашением по золоту» (ВСЗ-2). Наконец, в сентябре 2009 года появилось «Третье вашингтонское соглашение по золоту» (ВСЗ-3). Больше всего золота в рамках вашингтонских соглашений было продано Швейцарией (1300 тонн). Далее следуют Франция, Великобритания, Нидерланды. Среди других стран – Испания, Португалия. Среднегодовые объемы чистых продаж центральных банков в период 2001-2009 гг. были равны 385 т. Однако в 2009 году, в момент апогея финансового кризиса, в политике центральных банков произошел разворот: из чистых продавцов они превратились в чистых покупателей желтого металла. Этот разворот попытался нивелировать Международный валютный фонд, который в период с сентября 2009 г. по декабрь 2010 г. продал из своих запасов 403 т желтого металла.
Всего за сорок лет после краха золотого стандарта из официальных запасов было продано в общей сложности около 6,5 тыс. тонн желтого металла (чистые продажи), что сократило официальные запасы примерно на 18 процентов (4). В настоящее время эти запасы, согласно официальным данным, ненамного превышают 30 тыс. тонн.
2. Распродажи золота - тоже ограбление
Детальный анализ многих операций по продаже золота центральными банками показывает, что сделки совершались в те моменты, когда они были наиболее выгодны не продавцу, а покупателям. Приведем лишь два примера.
В период 1999 – 2002 гг., когда мировой рынок золота находился на самой нижней точке по сравнению с предыдущим двадцатилетием, Банк Англии продал на 17 аукционах более половины официального золотого запаса страны, или почти 400 т желтого металла. Решение о продаже было принято тогдашним министром финансов Гордоном Брауном (Gordon Brown). К началу продаж запас составлял 715 т золота, в конце – немногим более 300 тонн. Выручка от продажи металла была конвертирована в доллары США, евро, иены. В 2010 году началось расследование этой истории. На момент расследования (весна 2010 года) цена на золото была выше цены на момент распродажи золотого запаса более чем в четыре раза (1.250 долл. за тройскую унцию против 256-296 долл.). Получалось, что к этому времени убытки от продажи золота достигли примерно 7 млрд. фунтов стерлингов. Примечательно, что в период 1999-2001 гг. министром финансов в США был Ларри Саммерс, который находился в тесном контакте с Гордоном Брауном и оказывал на него давление при принятии решения о продаже золота (5).
Другой пример - Швейцария. В 1999 году официальный запас золота Швейцарии был равен 2.590 тонн, что ставило эту страну по золотому запасу на второе место после США. В период 2000-2005 гг. Швейцарский национальный банк продал в общей сложности 1300 т золота. Средняя цена на золото в этот период времени составляла 350 долл. за тройскую унцию (диапазон от 250 до 450 долл.). Осенью 2012 года цена на желтый металл приблизилась на мировых рынках к отметке 1.800 долл.; это более чем в пять раз превысило среднюю цену за период 2000-2005 гг. Не трудно подсчитать, что убыток от такой операции на конец прошлого года составил 60 млрд. долл. Это в несколько раз больше, чем потери от продажи золотого запаса Англии Гордоном Брауном.
Приведенные примеры убедительно показывают, что золотые продажи были нужны не денежным властям и не гражданам Великобритании и Швейцарии, а покупателям, которые предпочитали себя не афишировать.
3. 1990-е годы: тайные операции по выведению золота из подвалов центральных банков
В 1990-е годы, по мнению многих экспертов, центральные банки приступили к активному использованию золотых запасов для предоставления металла в лизинг (разновидность кредитных операций). Операции с золотом держались в секрете от публики, включая законодателей и правительства. Одной из главных целей таких тайных операций было подавить цены на желтый металл, который неявно продолжал оставаться конкурентом доллара США. Финансовой олигархии (владельцам «печатного станка» ФРС) в это время нужен был сильный доллар, чтобы осуществлять с его помощью активную скупку активов по всему миру (в этом - вся суть финансовой и экономической «глобализации»). Раскрытием тайных замыслов мировой финансовой олигархии, подчинившей своим интересам центральные банки большинства стран мира, занялись многие эксперты. Была даже создана организация GATA (Gold Anti-Trust Action), которая поставила своей целью раскрыть тайные операции «золотого картеля». Последний, по мнению экспертов GATA, был предназначен для подавления цен на желтый металл за счет использования ресурсов центральных банков и казначейств. В состав картеля входили Федеральный резервный банк Нью-Йорка, Банк Англии, банки Уолл-стрит (в первую очередь, инвестиционный банк Goldman Sachs), другие банки и финансовые компании, в том числе европейские. Для проведения отдельных операций подключались также центральные банки других стран (например, Бундесбанк, Швейцарский национальный банк), золотодобывающие компании. Даже такая авторитетная организация, тесно завязанная на золотодобычу, как Gold Fields Mineral Services (GFMS), признавала, что в начале XXI века за пределами центральных банков находилось около 5 тысяч тонн желтого металла, который числился на балансах ЦБ. Известный западный эксперт в области золота Джеймс Терк (James Turk), используя как денежную, так и таможенную статистику Великобритании и США, пришел к выводу, что только в этих двух странах тайная утечка металла из официальных резервов за период 1991-2002 гг. составила 7.287 тонн.
Еще более впечатляющими являются оценки известного эксперта в области золота Фрэнка Венерозо (Frank Veneroso), который в 1998 году опубликовал выдающийся отчет о рынке золота под названием «Ежегодная золотая книга-1998». В нем Венерозо приходит к заключению, что продажи золота центральными банками искусственно подавляли весь объем спроса на золото примерно на 1,600 тонн в год (при 4,000 тонн ежегодного предложения на рынке). Из 33.000 тонн, которые по тем временам официально имелись у центробанков, на физическое золото, по подсчетам Венерозо, в действительности приходилось 18.000 тонн. За пределами ЦБ обращалось около 15.000 тонн металла, переданного внешним организациям посредством лизинговых, кредитных сделок и операций «своп» (обмен золота на другие активы на условиях обратного обмена золота). В принципе оценки Венерозо не идут вразрез с оценками Джеймса Терка. Они являются более широкими, так как учитывают выведение официального золота не только по двум странам, но по большинству ведущих центральных банков.
4. Бухгалтерские трюки центральных банков
Если западные центробанки действительно дают в лизинг свои физические резервы, они не должны раскрывать информацию о конкретных объемах золота, покидающего их хранилища. В соответствии с размещённом на сайте Европейского центрального банка (ЕЦБ) документом касательно статистического учета золотовалютных резервов Евросистемы существующие рекомендации к отчетности не требуют от центробанков проводить грань между золотом, которое находится в их сейфах, и золотом, которое они передали на сторону посредством лизинга или операций «своп». В документе говорится, что «обратимые операции с золотом не оказывают влияния на уровень золотого запаса независимо от вида операции (то есть золотые свопы, соглашения репо, депозиты или займы), проводимой в соответствии с рекомендациями, содержащимися в директивах МВФ» (6). Таким образом, согласно существующим директивам к отчетности, центральным банкам разрешено и далее учитывать физическое золото на своем балансе - даже если они целиком и полностью обменяли его на что-либо или отдали в лизинг. Это можно увидеть по тому, как западные центробанки называют свои золотые резервы. Например, правительство Великобритании называет свой золотой запас «Золото (включая золото в свопах и займах)». Это точная формулировка, используемая в официальных сообщениях. Это же происходит и в Минфине США, и в ЕЦБ, которые называют свои золотые резервы «Золото, включая золотые депозиты», «Золото, включая золото в свопах», «Золото, включая золотые депозиты и золото в свопах». Очень немногие центральные банки в своих отчетах уточняют, какая именно часть их официальных золотых запасов хранится в виде физического металла, а также какая часть была отдана в качестве займов или свопов и так далее. Вряд ли укреплению авторитета центрального банка способствует признание его руководством того, что его золото отдано взаймы посредникам в виде «банков-дилеров», которые берут это золото и продают его, например, Китаю. Однако цифры определенно дают повод предполагать, что именно это и происходит. Скорее всего, золото центробанков пропало, и банки-дилеры, продавшие его, не имеют реальных шансов вернуть его обратно (7).
(Окончание следует)
(1) В том числе официальные резервы экономически развитых стран - 28,1 тыс. т, развивающихся стран – 3,6 тыс. т, международных организаций (Международный валютный фонд, Банк международных расчетов в Базеле) – 5,0 тыс. т.
(2) С.М. Борисов. Золото в современном мире. – М.: Наука, 2006, с.86.
(3) Всего официальные резервы составили 33,0 тыс. т, в том числе официальные резервы экономически развитых стран - 24,0 тыс. т, развивающихся стран (сюда же включены бывшие социалистические страны) – 4,8 тыс. т, международных организаций (Международный валютный фонд, Банк международных расчетов в Базеле, Европейский центральный банк) – 4,2 тыс. т.
(4) «Возросшая монетарная роль золота укрепляет его среднесрочные перспективы» // 7 июля 2011 // "ЭлитТрейдер.Ру"
(5) Будучи министром финансов, Саммерс был также главой Фонда валютной стабилизации (Exchange Stabilization Fund), основного механизма правительства США по снабжению рынков физическим металлом. Маловероятно, что Браун, продавая золотой запас, действовал в одиночку. Эксперты утверждают, что Вашингтон за счет официальных запасов США также снабжал рынок золота через свопы и лизинговые соглашения, которые никогда не были зарегистрированы как смена собственников. Цель этих операций – подавление цен на мировом рынке золота.
(6) http://www.snb.ch/en/mmr/reference/annrep_2011_komplett/source
(7) Подробнее о секретах учета золота центральными банками см.: В.Ю. Катасонов. Золото в экономике и политике России. – М.: Анкил, 2009, с. 57-63.
Золото центральных банков: история тихой экспроприации II
Часть I
5. Расчеты Эрика Спротта: хищения золота из центробанков продолжаются
Эрик Спротт, миллиардер, известный инвестор с 35-летним опытом работы на финансовых рынках, большой знаток тонкостей торговли желтым металлом, полагает, что официальная статистика явно не учитывает в полной мере реальный спрос на желтый металл на мировом рынке (он оценивается обычно в пределах 4,0 – 4,5 тыс. т в год). По его расчетам, реальный спрос на драгоценный металл в последнее десятилетие был в среднем на 2300 тонн выше официальных цифр, приводимых Всемирным советом по золоту и другими авторитетными организациями ( . А предложение золота за счет новой добычи и лома явно недостаточно для покрытия реального золотого спроса в мире. Существует какой-то таинственный источник золота, обеспечивающий покрытие неучтенного спроса в размере примерно 2.300 т в год. По мнению Э. Спротта, недостающие объемы желтого металла поступают на рынок из подвалов центральных банков. Осуществляли такие дополнительные поставки c начала нового века ЦБ экономически развитых стран – США, Западной Европы, Японии, а также международные организации, располагающие собственными запасами металла - Международный валютный фонд и Европейский центральный банк. В первом десятилетии XXI столетия совокупные запасы золота указанных ЦБ и международных организаций, согласно их официальным данным, сильно не менялись и находились на уровне 23 тысячи тонн (9).
Если Спротт прав, то получается, что запасов золота центральных банков экономически развитых стран для удовлетворения дополнительного неучтенного спроса имелось лишь на десять лет. То есть, по идее, где-то к 2011 году подвалы центральных банков стран, входящих в зону «золотого миллиарда», должны были бы опустеть. А ведь сейчас уже 2013-й год. При этом не следует забывать, что уже к началу века эти подвалы были уже полупустыми, что вытекает из приведенных выше оценок Венерозо. Еще в 1998 году за пределами центральных банков «гуляла» почти половина официальных запасов золота всех центральных банков. То есть, скажем, на 2001 год из 23 тысяч тонн официальных резервов центральных банков зоны «золотого миллиарда» в подвалах реально находилось лишь 11,5 тыс. тонн. А этого золота хватило бы для покрытия дополнительного неучтенного спроса в лучшем случае лишь на пять лет. То есть золотые подвалы «золотого миллиарда» должны были опустеть не в 2011, а в 2006 году. Какая-то мистика!
6. Воруют не только своё, но и чужое золото
Мистика исчезает, если мы вспомним, что центральные банки некоторых стран в своих подвалах хранят не только золото, которое числится на их балансах, но и металл, принадлежащий иностранцам (прежде всего, центральным банкам и казначействам других стран). Впрочем, услугами хранения пользуются и частные структуры, прежде всего крупные банки. В связи с историей о планах возвращения золота Германией из других стран мы узнали, что из общего объема официальных резервов этого государства, равного примерено 3,4 тыс. т, более 2/3 хранится за пределами страны. А именно 1.536 т в подвалах Федерального резервного банка Нью-Йорка, 374 т – в подвалах Банка Франции, 450 т – в подвалах Банка Англии.
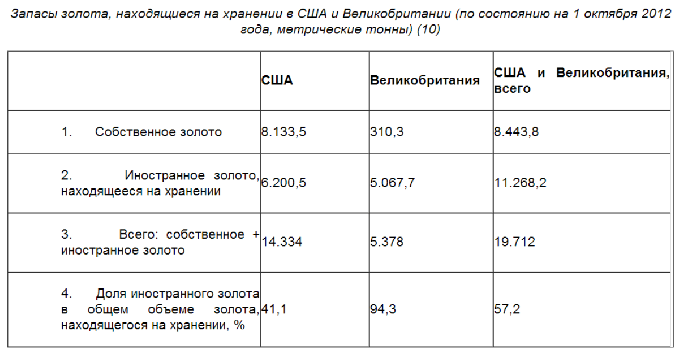
А теперь попробуем посмотреть на проблему зарубежного золота с другой стороны – со стороны тех стран, которые исполняют роль «сторожей», или «кладовщиков». Крупных таких «сторожей» в мире немного. Это все те же США, Великобритания, Франция, а также Швейцария. Причем в последней из названных стран роль «сторожа» выполняет не только ее центральный банк (Швейцарский национальный банк), но и находящийся на территории Швейцарии Банк международных расчетов (БМР). В данном коротком списке львиная доля всего зарубежного золота приходится на две страны – США и Великобританию (см. таблицу).
 золото
США и Великобритания в подвалах Федерального резервного банка Нью-Йорка и Банка Англии хранят иностранного золота в объеме, превышающем 11 тысяч тонн. Примечательно, что в Великобритании иностранного золота в 16 с лишним раз больше, чем собственного, а в США иностранное золото составляет 76% по отношению к запасам собственного золота. В Банке Англии хранится золото из различных стран, входящих в Британское Содружество (Австралия, Канада, Индия и др.). Банк Англии сегодня играет большую роль не только для стран Содружества, но также для стран континентальной Европы. Австрия, например, хранит в Банке Англии 80% своего золотого запаса, Голландия – 18%, Германия – 13%. Имеются клиенты и из других стран. Например, Центральный банк Мексики хранит в Банке Англии 95% золотого запаса. В Банке Англии размещают свое золото также организации, которые называются bullion banks (частные банки, работающие с физическим слитковым золотом). Часть иностранного золота в Банке Англии размещается на основе договоров хранения, причем иностранные клиенты платят за эту услугу. Часть золота размещается на депозитных счетах, на которые начисляются проценты (11).
Чтобы продолжать игру с золотом, денежным властям стран «золотого миллиарда» понадобилось запустить руку не только в собственные резервы драгоценного металла, но и в запасы золота, которые были доверены им другими странами. Нетрудно подсчитать, что иностранного золота в сейфах ФРБ Нью-Йорка и Банка Англии для покрытия дополнительного неучтенного спроса на желтый металл в объеме 2,3 тыс. т достаточно примерно на пять лет. Конечно, надо ещё принять в расчет золотые запасы иностранцев, хранящиеся в Швейцарии, Канаде, Австралии. Не исключено, что к золотым играм денежных властей стран «золотого миллиарда» в добровольно-принудительном порядке могли быть подключены центральные банки ряда стран, находящихся за пределами «золотого миллиарда» (12). С учетом этих запасов драгоценного металла «золотая игра» центральных банков может протянуться еще один-два года. Именно таково мнение Эрика Спротта и ряда других экспертов в области золота.
7. «Золотая игра» может закончиться уже завтра
«Момент истины» может наступить даже раньше, чем это предсказывает Спротт. Почему? Потому, что, по моему мнению, в своих расчетах он не учитывает или недоучитывает некоторые отягчающие моменты, связанные как со спросом, так и с предложением на мировом рынке золота.
Момент первый. Быстро растет спрос на желтый металл со стороны Китая. Темпы прироста импорта золота в КНР беспрецедентно высокие. Если еще в 2009 г. ввоз желтого металла в Китай через Гонконг (по официальным статистическим данным последнего) был равен 45 т, то в 2011 г. он составил 431 т, а в 2012 году превысил 834 т. В рамках своей золотой политики Китай и далее намерен наращивать скупку золота на мировых рынках. Скупка идет для удовлетворения растущих потребностей ювелирной промышленности, растущего инвестиционного спроса, наращивания государственных резервов. Спротт в своих расчетах принял во внимание «китайский фактор», но несколько его недооценил.
Момент второй. После завершения первой волны финансового кризиса многие центральные банки начали активно скупать желтый металл на мировом рынке. Начиная с 2009 года, центральные банки в целом по миру впервые за два с лишним десятилетия из нетто-продавцов превратились в нетто-покупателей желтого металла. Чистые закупки золота центральными банками мира в 2011 году составили 430 т, в 2012 г., по предварительным оценкам, они могут превысить 500 т. (13) За этими усредненными цифрами скрывается активная деятельность по скупке золота центральными банками таких стран, как Мексика (чистые закупки 98,9 т в 2011 году), Россия (94,4 т), Турция (79,3 т), Таиланд (52,9 т), Республика Корея (40,1 т), Казахстан (14,9 т). Хотя центральный банк Китая с 2009 года не менял величину своих золотых запасов, однако известно, что является главным покупателем желтого металла на мировом рынке. Официальная китайская статистика камуфлирует эту деятельность Народного банка Китая.
Момент третий. На него обращает внимание сам Эрик Спротт в своих последних публикациях. Речь идет о резком снижении предложения золота в виде металлического лома. В среднем за первое десятилетие XXI века величина такого предложения составляла 1700 т, а сейчас оно сократилось вдвое. Cреднегодовое предложение золота из-за этого упало на 850 т. (14)
Момент четвертый. Речь идет о реальных требованиях или планах по репатриации из-за границы официальных золотых запасов рядом стран мира. Германия уже ведёт переговоры о возвращении своего золота из США, Англии, Франции (всего 2.360 т). Начали подготовку к возвращению своего золота из-за границы Нидерланды, Швейцария, Эквадор, Азербайджан. Кампания по возвращению жёлтого металла на родину может перерасти в панику, которая охватит десятки государств (по некоторым сведениям, лишь в подвалах Федерального резервного банка Нью-Йорка хранится золото, принадлежащее 60 странам)…
Таким образом, можно утверждать, что сегодня происходит окончательная зачистка хранилищ центральных банков стран, входящих в зону «золотого миллиарда». Золото может кончиться в любой момент. Может быть, оно уже кончилось. Одним из признаков этого являются все чаще вспыхивающие скандалы с так называемым «вольфрамовым золотом». Есть сильное подозрение, что его «изобрели» не китайцы (как это утверждают некоторые СМИ), а истинные хозяева центральных банков «золотого миллиарда». Трудно представить, что еще могут придумать эти хозяева для того, чтобы поддерживать иллюзию наличия золота в подвалах центральных банков. Скандал назревает. И он будет иметь глобальные экономические и политические последствия.
( Эрик Спротт: «У западных центральных банков вообще осталось хоть какое-то золото?» // Goldenfront.ru (24 октября 2012).
(9) Требуется сделать небольшую оговорку: официальный золотой резерв США формально находится на балансе не Центрального банка (Федеральной резервной системы), а Казначейства (Министерства финансов) США. Впрочем, на балансах федеральных резервных банков США имеется зеркальное отражение этого золота в виде бумажных расписок, называемых «золотыми сертификатами». Поэтому с определенными допущениями можно говорить и о «золоте ФРС». Тем более что, по некоторым версиям, золото из Казначейства США вернулось в банки ФРС, откуда оно было изъято в 1933 году согласно указу президента Ф. Рузвельта. Некоторые эксперты полагают, что возвращение золота произошло по требованию банков ФРС, которым правительство США задолжало громадные суммы денег.
(10) Алесдер Маклеод. Золото Банка Англии – сомнения остаются. // Goldenfront.ru (04.02.2013).
(11) Автор недавно вышедшей статьи о золотых запасах, находящихся в управлении Банка Англии, полагает, что величина этих запасов, которая приводится в официальной статистике (5.378 т), занижена // Алесдер Маклеод. Золото Банка Англии – сомнения остаются. // Goldenfront.ru (04.02.2013).
(12) Например, в сентябре 2012 года были зафиксированы синхронные продажи золота центральными банками ряда стран, находящихся за пределами «золотого миллиарда», которые до этого осуществляли наращивание своих золотых запасов. Это Мексика, Чехия, Россия, Беларусь, Казахстан. Аналитики усматривают в этой операции поддержку доллара США. Именно в сентябре 2012 года началась третья фаза «количественных смягчений» ФРС США, на рынок было выброшено большое количество американской валюты, которая использовалась для скупки «нужными» банками активов по всему миру. Вероятно, за счет этих долларов приобреталось и золото.
(13) 14 февраля 2013 года были опубликованы данные Всемирного совета по золоту о закупках золота центральными банками за прошлый год. Они составили 534,6 т. Это самый высокий показатель, начиная с 1964 года (сайт World Gold Council).
14) Эрик Спротт: «Грядет дефолт, исчезло 850 т золотого предложения» // Goldenfront.ru (18.02.2013)
Управляющий гонконгским
Управляющий гонконгским хедж-фондом Уильям Кей откровенно высказался об исчезающих запасах золота, финансовой деградации и Федрезерве. Кей, 25 лет назад работавший для Goldman Sachs в сфере слияний и поглощений, является основателем Pacific Group. Он дал ряд письменных интервью, одно из которых перед вами.
Кей: «Цены акций, по нашему мнению, были взвинчены всем этим кокаином от Федрезерва и других центральных банков. Так что мы живём в финансовой потёмкинской деревне переоцененных акций. Не смогу назвать день, когда они обвалятся, но могу сказать со всей уверенностью, что это неизбежно. Казначейские облигации столь сильно переоценены по той причине, что сам Фед представляет собой 70% рынка облигаций. Таким образом, цены акций и облигаций сильно завышены, и все печатают деньги. Только за последнюю неделю ЕЦБ снизил ставки и рассказал, что намерен снижать и дальше…
То есть сохраняется тенденция к дальнейшему снижению процентных ставок — чтобы печатать больше денег, а не меньше. Федрезерв уже на нуле, и он вбрасывает в систему по триллиону долларов в год при этой ставке, по 85 миллиардов долларов в месяц. Это расширение и без того гигантского баланса Федрезерва.
Они разыгрывают систему, представляя дело так, будто всё обсуждается. Когда выступает Чарльз Плоссер, это выглядит как театр Кабуки. И они используют этого подёнщика, Джона Хильзенрата, с которым я знаком, он был в моём офисе, для выступлений с целью вселить страх инвесторов и отпугнуть честных людей от единственного убежища, которое есть в мире — драгоценных металлов. Настоящих осязаемых драгоценных металлов. Хильзенрат выступает со своей пьесой во время самых сильных манипуляций (ценой золота и серебра) и пытается вселить в людей опасение, что Фед на самом деле выйдет из игры. Но я говорю вам, что выхода из этого нет.
Выхода нет потому, что как только они выйдут из игры, или попытаются, система рухнет под собственным весом. Единственное, на чём держится весь этот фиктивный мир — это триллион долларов в год, что почти точно совпадает с размером бюджетного дефицита правительства США. Это означает, что всё может так и продолжаться, пока не случится коллапс. Вот как это финансируется. А теперь посмотрите, что происходило в истории при проведении подобной политики. Зачем людям деньги, которые беспредельно обесцениваются? И это делает не только Федрезерв. ЕЦБ делает то же самое, Банк Англии делает то же самое, но наиболее агрессивным преступником на сегодняшний день является Банк Японии.
Западня готова. Это наш реальный мир. Не обращайте внимания на Хильзенрата, он просто наёмник. Не обращайте внимания на банки, оперирующие драгоценными металлами, которые постоянно выпускают отчёты о медвежьем рынке и прогнозы понижения золота, чтобы всех отпугивать. Потому что это те люди, у которых нет золота.
ABN AMRO является одним из самых медвежьих банков в отношении золота. ABN AMRO уже объявил себя банкротом по золоту, прекратив выдачу золота клиентам. Другими словами, у них нет золота вовсе. Примерно месяц назад они сделали рассылку своим клиентам, которые являются владельцами золота и имеют соответствующие документы банка: «Просьба не обращаться к нам за выкупом золота по вашим документам».
То есть, у банка ABN AMRO золота нет. И если вы сверитесь с общедоступными данными, у JP Morgan почти нет золота. Их золотой запас находится на историческом минимуме для современной эпохи. Нью-Йоркская товарная биржа СОМЕХ согласно последнему отчёту, который я видел, имеет 200 тонн золота. Это также исторический минимум для современной эпохи, при огромном объёме обязательств по обмену бумаг на золото».
Источник: mixednews.ru.
Денежное стимулирование
Денежное стимулирование осуществляется с декабря 2008 года. В течение этих 54 месяцев Федеральный резерв создал несколько триллионов новых долларов, посредством которых монетизировал эквивалентную часть долга.
Одним из результатов этой политики является то, что большая часть реальных процентных ставок в США являются отрицательными. Другой результат состоит в том, что предложение долларов превышает мировой спрос на доллары.
Эти два результата приводят к тому, что политика печатания денег Федерального резерва для покупки государственных облигаций и ипотечных деривативов ставит под угрозу обменный курс доллара, и тем самым, роль доллара как мировой резервной валюты.
Функция мировой резервной валюты означает, что доллар может использоваться для оплаты любых расчётов за нефть и погашения дефицита торгового баланса. Доллар является платёжным средством для международных расчётов.
Это мощная поддержка для США и главный источник их могущества.
Поскольку доллар является резервной валютой, США могут покрывать свои расходы на импорт и оплачивать торговые сделки, просто создавая свои собственные бумажные деньги.
Если бы доллар не был резервной валютой, Вашингтон не смог бы финансировать свои войны и сохранять огромный торговый и бюджетный дефицит. Следовательно, защита обменной ценности доллара является главным интересом Вашингтона, если он желает оставаться сверхдержавой.
Угрожать доллару могут альтернативные деньги — валюты, которые не создаются в огромных количествах, то есть золото и серебро, а также биткоины, цифровая валюта.
Угроза, исходящая от биткоинов, была устранена 17 мая, когда Министерство внутренней безопасности арестовало счета в биткоинах. Предлогом послужило то, что система Биткоин не прошла регистрацию в соответствии с требованиями казначейства США в отношении борьбы с отмывкой денег.
Вашингтон сдерживает угрозы от других валют, побуждая другие крупные валюты к опережению доллара по скорости печатания. Япония повиновалась, и Европейский центральный банк, хотя и несколько сдерживаемый Германией, также вошёл в режим печати для оказания финансовой помощи частным банкам, которым угрожает «кризис государственных долгов».
Остаются золото и серебро. Огромный рост цен на золото и серебро в течение последнего десятилетия убедил Вашингтон в том, что существует множество еретиков, не доверяющих доллару, и нельзя допустить, чтобы их становилось всё больше.
Цена золота выросла с 272 долларов за унцию в декабре 2000 года до 1917,50 доллара на 23 августа 2011 года. Финансовые гангстеры, которые владеют и правят Америкой, запаниковали. Как же поддерживать обменный курс доллара по отношению к другим валютам при падающей стоимости доллара по отношению к исторически реальным деньгам? Если обменный курс доллара будет атакован, Федеральный резерв будет вынужден остановить печатный станок и утратит контроль над процентными ставками.
Тогда раздулись бы пузыри рынка облигаций и акций, и взрыв процентных выплат по госдолгу ещё сильнее обременил бы долгом Вашингтон, лишив его возможности финансирования войн, полицейского государства и помощи банкстерам.
Необходимо было что-то сделать, чтобы не допустить роста цен на золото и серебро.
Существуют два рынка драгоценных металлов. Один — бумажный рынок Comex в нью-Йорке, на котором торгуются бумажные заявки на золото. Другой — рынок физических драгоценных металлов, где личная собственность берётся из магазинов, торгующих металлическими монетами, у торговцев слитками и ювелирных магазинов.
Банкстеры устроили так, что цена физического металла устанавливается не на тех рынках, на которых люди реально владеют металлом. Цена устанавливается на бумажном рынке, где играют спекулянты.
Такое раздвоение рынка дало возможность Федрезерву защитить доллар, выпускаемый их печатным станком.
Посмотрите на этот график на сайте ZeroHedge: http://www.zerohedge.com/news/2013-05-16/gold-demand-one-chart-physical-... [1] Несмотря на начатую в 2011 году атаку на золото, спрос на физическое владение велик, но, поскольку цена устанавливается на нереальном, бумажном рынке, срежиссированные короткие продажи, как и в текущем квартале 2013 года, могут понизить цену. И это несмотря на то, что фактический спрос на золото и серебро не может быть удовлетворён.
Хотя коррумпированный западный финансовый пресс побуждает людей отказываться от металла, все стараются покупать больше, и премии по отношению к спотовым котировкам возросли.
Во всём мире имеется нехватка золота и серебра в отлитых формах, например, монет весом в одну унцию и слитков в десять унций, пользующихся спросом среди физических лиц.
Искусственное происхождение низких цен на золото и серебро явно подтверждается тем, что спрос на слитки на рынке физических драгоценных металлов возрос, хотя непокрытые короткие продажи на бумажном рынке по идее должны вызывать бегство от физического металла.
О чём говорят эти незаконные манипуляции Федрезерва? Эти действия говорят о том, что Федеральный резерв не видит выхода из политики печатания денег, поддерживающей дефицит федерального бюджета и неплатёжеспособные банки. Если доллар будет атакован, и Федеральному резерву придётся остановить печатание долларов, процентные ставки вырастут. Рынки облигаций и акций обрушатся. Доллар перестанет котироваться как резервная валюта. Вашингтон больше не сможет платить по своим долгам и утратит главенствующую роль. Мир высокомерного Вашингтона рухнет.
Остаётся наблюдать, сможет ли Вашингтон взять верх над мировым спросом на золото и серебро. Сможет ли доллар сохранить верховенство, если вывод рабочих мест за рубеж лишил США способности компенсировать импорт экспортом? Может ли доллар сохранять верховенство, если Федеральный резерв создаёт тысячу миллиардов новых долларов ежегодно, если БРИКС, Китай и Япония, Китай и Австралия и Китай и Россия заключают договоры для взаимных торговых расчётов без использования доллара?
Если основанная на потреблении американская экономика, лишённая потребительских доходов из-за переноса рабочих мест за границу, провалится ещё глубже в третьем и четвёртом кварталах – этот спад не могут замаскировать липовые статистические отчёты — дефицит федерального бюджета возрастёт. Каков будет эффект для доллара, если Федеральному резерву придётся увеличить денежное стимулирование?
Для Америки подготавливается «идеальный шторм». Реальные процентные ставки являются отрицательными, но деньги и долги плодятся без остановки. Падение доллара требует поиска пути выхода из этой ситуации усилиями всего мира. Федеральный резерв может печатать доллары, поддерживая этим высокие цены на рынке акций и облигаций, но он не может печатать иностранные валюты, удерживающие доллар на плаву.
Когда падёт доллар, падёт и мощь Вашингтона, вот чем объясняется мошенничество на рынке драгоценных металлов. Для сохранения мощи. Таков план. Станет ли он очередным бесчестным завоеванием Вашингтона?
Источник: mixednews.ru.
И дня не проходит, когда
И дня не проходит, когда финансовые СМИ не поносили бы золото как инвестиционный инструмент и не возносили бы до небес бюрократов, возглавляющих монополистические агентства занятые центральным планированием по всему миру. Это началось еще до последнего падения золота с публикацией широко разрекламированных золотых отчетов банков Credit Suisse и Goldman Sachs. Не имеет значения, что большинство их доводов были с легкостью разоблачены как фальшивки. В этом нет ничего удивительного: рост золота был самым ярким свидетельством медленного, но верного исчезновения доверия к институту центрального банка.
Банковский картель опирается на нерушимость декретной денежной системы. Привилегии, получаемые в рамках функционирования банковской системы дробного резервирования, создают мошеннический центр прибыли без прецедентов в истории – мошеннический согласно традиционным юридическим принципам, но, естественно, не в рамках существующей системы законов. Не удивительно, что с момента, когда в начале 1970-х гг начала действовать ничем неограниченная система декретная денежная система, доля финансового сектора в корпоративных прибылях неустанно росла и в конце концов затмила все другие секторы экономики.
Доля финансового сектора в корпоративных прибылях в % от корпоративных прибылей до уплаты налогов (фиолетовым) и прогнозных прибылей компаний в составе американского фондового индекса S&P 500 (зеленым). Прямой результат привилегий банковской системы дробного резервирования и денежной монополии центрального банка (Ed Yardeni).
Иными словами, банкам есть за что бороться. Можно спокойно поставить на то, что если бы золото продолжало расти перед лицом ускорения темпов печатания денег по всему миру, неизбежная потеря доверия центральным банкам произошла бы раньше. В конце концов это неизбежно произойдет – современная денежная система была обречена на самоуничтожение в момент ее создания. Это объясняется тем, что центральное планирование и контроль над ценами просто не могут функционировать в течение долгого времени, несмотря на то, что центральные банки – это, так сказать, социалистические институты, дрейфующие в капиталистическом море.
Они могут до некоторой степени наблюдать за ценами на рынке, но проблема заключается в том, что наиболее им необходимая рыночная цена – а именно отношение будущих и настоящих товаров, выраженное в процентных ставках на финансовых рынках – зависит от их действий. Поэтому ничто не говорит им, не слишком ли высоки или низки управляемые ими процентные ставки. Эта система обречена на исчезновение в какой-то момент – к сожалению, с серьезнейшими последствиями для экономики в целом.
Тот факт, что множество людей верит в ее жизнеспособность, не является доказательством ее жизнеспособности. Большинство из тех, кто открыто выступает за сохранение денежной монополии центральных банков, получают прямую выгоду от ее существования. Очевидно, что коммерческие банки желают защитить источник крупных прибылей и бесценную страховку на случай, если их спекуляции заканчиваются крахом, но то же можно сказать и о большинстве академических экономистов. Большинство из них находится на содержании у государства, а центральный банк делает все возможное для создания комфортных условий жизни для своих апологетов.
(Швейцарский банк) Credit Suisse стал лидером коммерческих банков в последней атаке на золото и только что опубликовал обновление, которое агентство Bloomberg разместило у себя под оставляющим мало места для сомнения заголовком: «Прогнозируется крах золота» ('Gold Seen Crushed'):
«Золото, подешевевшее с января на 17%, потеряет 20% через год, так как инфляция не растет, а худшие риски для глобальной экономики сокращаются», заявил банк Credit Suisse Group AG.
Золото будет торговаться по цене $1,100 через год и дешевле $1,000 через пять лет, по словам главы ресурсного департамента банка Рика Деверелла (Ric Deverell). Понизившиеся цены вряд ли вызовут дополнительные покупки центральных банков, заявил Деверелл, десять лет проработавший в Резервном банке Австралии, прежде чем занять должность в Credit Suisse в 2010 году.
«Золото будет раздавлено», Деверелл заявил сегодня в Лондоне журналистам. «Потребность в покупке золота для сохранения капитала сократилась, и вероятность инфляции в промежутке от одного до трех лет значительно уменьшилась».
Инвесторы теряют веру в традиционное мировое хранилище ценности даже в момент, когда центральные банки продолжают беспрецедентное по масштабу печатание денег. Драгоценный металл оказался в медвежьем рынке в прошлом месяце после 12-летнего бычьего рынка, в ходе которого цены выросли в семь раз. Золото – это «раненый бык», заявил Credit Suisse в своем отчете от 3-го января.
Мы ничуть не удивлены, что главный автор отчета – бывший сотрудник центрального банка. Что касается инфляции, то ниже мы приводим недавно показанный график, - американский индикатор Истинного предложения денег (True monetary supply (TMS-2)). Добрые люди из Credit Suisse забывают упомянуть в своей записке, что официальный уровень индекса потребительских цен (CPI) редко оказывался выше «цели» центральных банков в 2% в течение всего бычьего рынка золота. До настоящего момента он вообще никак не влиял на рынок золота, так почему же прогноз правительственной «инфляции» будет важен сейчас? Монетарная инфляция была выше за последние пять, десять и пятнадцать лет, чем за любой сравнимый период с конца Второй мировой войны и она продолжает наращивать темпы.
Поэтому ошибочно говорить, что «вероятность инфляции в промежутке от одного до трех лет значительно уменьшилась» - в реальности все совершенно иначе. Как мы уже сказали выше, банк использовал фальшивые доводы в своем первом анти-золотом отчете и продолжает это делать. Кажется более вероятным, что налицо координированная анти-золотая ПИАР кампания, а параллельно с ней – мощная кампания в поддержку центральных банков. Мы не большие фанаты заговоров, но в данном случае все указывает именно на это – ситуация также прозрачна как предварившая войну в Ираке про-военная кампания.
Конечно, золотой рынок пока не протестует, а клиенты банков, публикующих медвежьи записки, закрывают свои золотые позиции. Голоса скептиков, как, например, Пола Сингера (Paul Singer) из фонда Elliott Capital Management игнорируются. Золото продолжает дешеветь и его график начинает выглядеть довольно угрожающе.
Как случайно упомянул Credit Suisse, его кампания увенчалась успехом – цена на золото не только резко упала, но золото стало «самым ненавистным классом активов» с «наихудшими перспективами среди ресурсов», по данным недавнего опроса институциональных инвесторов, проведенного Credit Suisse:
«У золота наихудшие 12-месячные перспективы среди ресурсов и через год оно будет торговаться ниже $1,400, по данным опроса инвесторов Credit Suisse Group AG.
60% респондентов считает, что у золота наихудшие перспективы, 18% выбрали медь, а 16% - кукурузу, заявил сегодня банк в своем отчете. 51% прогнозировали, что через 12 месяцев золото упадет ниже $1,400. 15 мая в Лондоне банк опросил 185 инвесторов, включая хедж-фонды, пенсионные фонды и другие.
«Медвежье мнение о золоте разделяется большинством», сказал Камал Накви (Kamal Naqvi), глава департамента продаж ресурсов по Европе, Ближнему Востоку и Африке в Credit Suisse. «Речь идет не просто о том, чтобы не покупать золото, но о том, чтобы занимать на него короткие позиции», то есть делать ставку на его падение.
Золото оказалось в медвежьем рынке в апреле, по мере того как инвесторы потеряли веру в металл как хранилище ценности. Металл в этом году подешевел на 17%, по сравнению с 2,9% для индикатора ресурсов GSCI Standard & Poor’s.
53% инвесторов ожидают, что цены на ресурсы останутся у текущих уровней, сказал Credit Suisse. Большинство сократили относительное количество ресурсов в портфеле или вообще не владели ими, но ожидали, что или значительно увеличат их долю, или останутся нейтральными через 12 месяцев, заявил банк. Среди способов получения ценности из ресурсов были названы ставки на относительную ценность, направленные ставки, базирующиеся на фундаментальных факторах и волатильность (relative value trades, fundamentally based directional trades and volatility).
Всеобщий медвежий взгляд на ресурсы совпадает с тем, что мы видели в недавнем опросе фондовых менеджеров банка Merrill Lynch. Медвежий взгляд на золото также прослеживается в опросе «Больших Денег» (Big Money) журнала Barron's и других опросах. Но, похоже, что люди, пишущие обзоры по золоту для Credit Suisse не осознают противорыночности (contrarian) своих собственных опросов.
Как мы недавно писали, прямо перед тем как японский фондовый рынок начал 75% в течение всего нескольких месяцев, фондовые менеджеры страстно ненавидели Японию – сейчас они от нее без ума! Как мы писали 30 октября в нашем обзоре опроса «Больших Денег» журнала Barron's:
«Однако больше всего нам нравится, что они ненавидят японские акции еще больше. А мы как раз заняты написанием статьи о Японии, которую назовем «Вновь думая о Японии» (Reconsidering Japan) и опубликуем на этой неделе. Есть немало причин, поддерживающих мнение о том, что японские акции наконец-то всех удивят и вернутся к жизни».
На тот момент 76% опрошенных фондовых менеджеров из «больших денег» объявили о своем медвежьем взгляде на Японию. В данный момент 69% менеджеров в самом последнем опросе журнала Barron's занимают медвежью позицию на золото. Несомненно, что с технической точки зрения золото сегодня выглядит слабо. Это бесспорно так и поэтому в кратко и среднесрочной перспективе можно ожидать дополнительного падения. В действительности, скептицизм инвесторов относительно ресурсов вообще и золота в частности перед лицом величайшей в современной истории оргии печатания денег – это «крайнее долгосрочное бычье раздвоение». Нам кажется вероятным, что через год или, возможно, даже раньше, этот разговор испытает фундаментальные изменения.
Источник: goldenfront.ru.
Отправить новый комментарий
Субъективно, предвзято, антинаучно
Ещё не поздно закрыть и не читать...НИ-КО-ГДА
Подписаться на RSS-канал:

Адрес блога:
http://LiveAngarsk.ru/blog/maxangarsk
Читайте нас в соцсетях:


Опрос
Последние публикации


На форуме
- Новое оформление сайта
- МТС в ночь на 9.10.2026
- Супер волонтеры в Ангарске!
- почему закрылся рынок "новый"?
- Свадебные фотографы
- Трындельня, или Всё обо всём - 58. [2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12, 13, 14, 15, 16, 17, 18]
- Прошу посоветовать проктолога
- Вот такая практика... [2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12, 13, 14]
- Опять БСМП
- Трындельня, или Всё обо всём - 57. [2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12, 13, 14, 15, 16, 17, 18, 19, 20, 21]
- Глушение GPS
- ближайшая стоянка к автостанции
- Новое оформление сайта
- Трындельня, или Всё обо всём - 58. [2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12, 13, 14, 15, 16, 17, 18]
- Что я смотрю в данный момент - 7 [2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12, 13, 14, 15, 16, 17, 18, 19, 20]
- Радиолюбители Ангарска
- Мой компьютер и всё, что касаемо его. Вопросы, ответы - 4 [2, 3, 4, 5, 6, 7]
- почему закрылся рынок "новый"?
- Супер волонтеры в Ангарске!
- ГСК-1 [2, 3, 4, 5, 6, 7, 8, 9, 10, 11, 12, 13, 14, 15, 16, 17, 18, 19, 20, 21, 22, 23, 24, 25, 26]
- а что за чудо светофор при выезде с Декабристов на "автодорогу А"
- У кого есть опыт лечения пролежней [2]
- Прошу посоветовать проктолога
- Свадебные фотографы
Темы новостей на сайте
Статистика
пользователей - 4, гостей - 916
 ангарчанин
Коля1540
Дни рождения


Общий Индекс Доброты ЖА: +497%.
Суточный Индекс Доброты ЖА: +200%.
Наши партнёры


